财富自由到底需要多少钱?我把计算器做好了!
究竟积累多少资产,才能称得上真正意义上的财富自由?
这个话题,几乎每次出现在朋友线下聚会或线上社群的闲聊中,都会引发一番热议。
坦白说,我自己这些年独处时也时常思考:眼下的状态是否已触及财务自由的边界?假如从这一刻起彻底告别职场收入,我能否依然从容自在地生活?
与朋友交流时,答案往往五花八门——有人报出两千万,有人觉得五千万才稳妥,也有人坚持一个亿才算达标。当然,这很大程度上取决于所在城市的生活成本与个人消费习惯,很难用一个放之四海而皆准的数字来框定。
网络上的说法更是林林总总,但别人的标准,未必贴合自己的实际处境。
直到最近,我偶然看到财经博主小lin对这个话题的解读,觉得颇为新颖。她以月度开支为切入点,将子女养育、医疗保障、购房需求等因素逐一纳入考量,梳理出一套相对完整的测算逻辑。
具体的推算过程,大家不妨先看看她的视频内容。
看完之后,恐怕不少人也会萌生替自己算一笔账的念头。
然而真正动手时,往往需要翻出纸笔、打开计算器,逐项记录几个关键数字。算到中途若想调整某个条件,又得推倒重来,颇为繁琐。
于是,我索性将视频中的测算思路,转化成了一个可直接使用的网页计算器。
核心方法依旧源自小lin的分享,我所做的,不过是把它变成一件人人上手即用的工具。
无需记忆公式,也省去了手动列算式的麻烦。
打开页面后,只需依次填入每月生活开销、计划抚养的孩子数量、每个孩子的预算额度,以及医疗和购房的预留资金,计算结果便会自动呈现。
页面下方还配有一个收益率调节滑块,支持自由拖动。
这样一来,你能直观地感受到:当假设条件发生变化时,所需准备的资产规模也随之浮动。
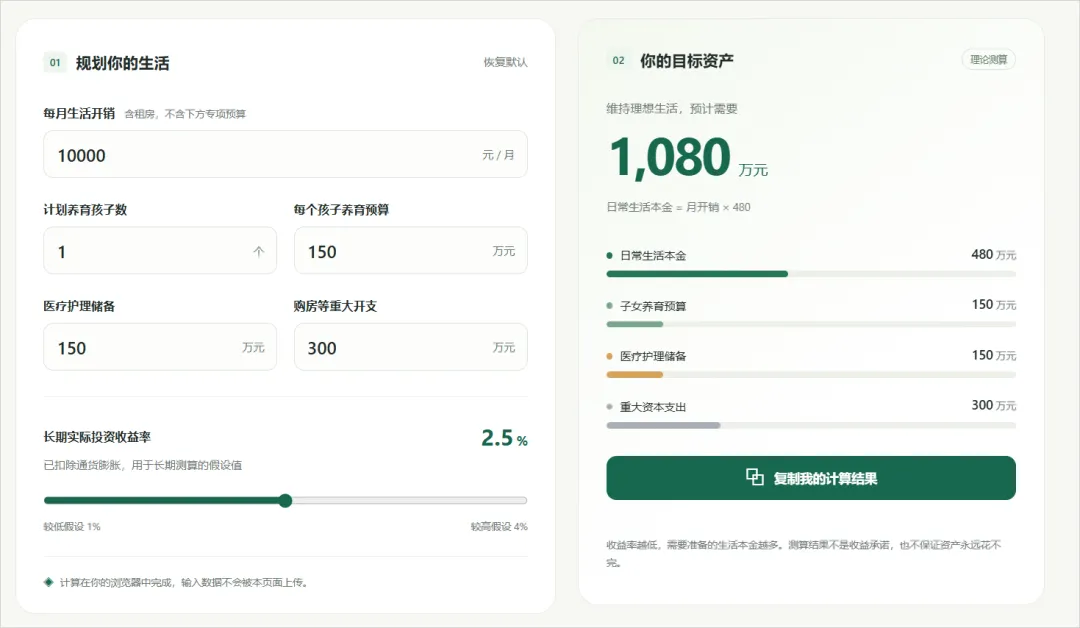
这个工具最吸引我的地方,在于它允许你反复尝试、不断调整。
举例来说,同样一笔资金,在一线城市生活与回到老家定居,差距究竟有多大?
名下已有房产与仍需另行购房,两者之间的差异又体现在哪里?
每月支出维持在一万元与两万元之间,对应的目标数额又会拉开多少距离?
将自己的实际情况录入后,再改动若干条件,许多原本模糊不清的念头,便会逐渐清晰起来。
也许你会意外地发现,自己向往的生活,并没有想象中那般遥不可及。
也许你会意识到,真正推高预算的,其实是某些至关重要的人生抉择。
这些细节,都值得静下心来仔细思量。
当然,计算器输出的只是特定假设下的理论数值,并非意味着“攒够这笔钱,就能确保一生无忧”。视频中阐述的方法以及计算器下方的补充说明,建议一并浏览参考。
这款工具无需登录,手机端与电脑端均可顺畅访问,填写完毕后还能直接复制结果。
你可以独自测算,也可以与伴侣共同填写一遍,借机聊聊未来希望定居何处、打算将资金投向哪些方向。
得出一个具体数字,仅仅是起点。更值得珍视的,是借由这个过程,把自己真正想要的生活梳理得更加透彻。
有兴趣的朋友,不妨直接扫描下方二维码,亲自动手测算一番。